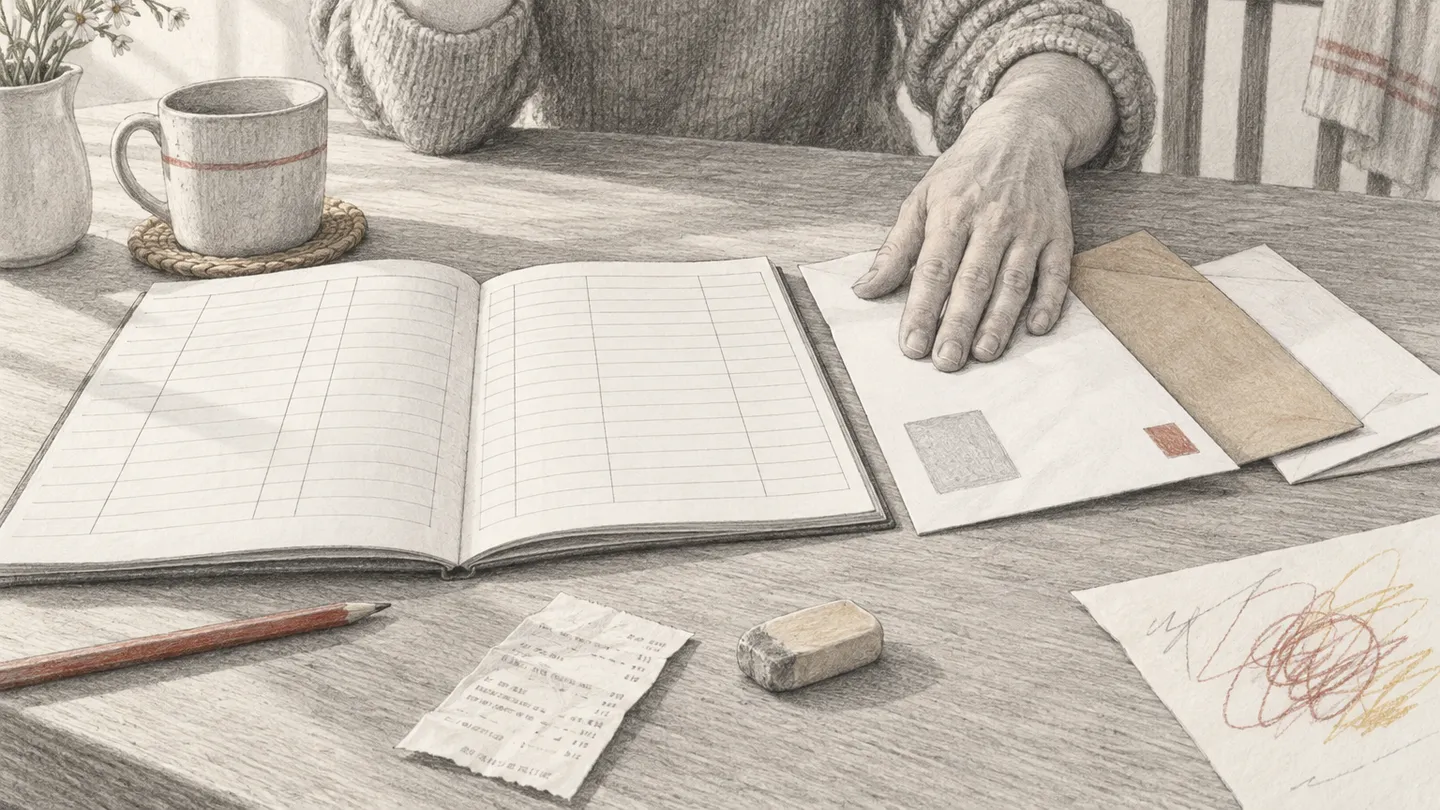
Der Küchentisch ist kein Schreibtisch. Trotzdem sammelt sich dort, was mit Geld zu tun hat: die Rechnung vom Stromanbieter, der Kassenzettel vom Samstag, ein Brief, den niemand einordnen kann. Nach ein paar Wochen weiß kaum jemand, was der Monat gekostet hat. Ein Haushaltsbuch ist der Versuch, daraus eine Reihenfolge zu machen, und es beantwortet eine Frage, die einzelne Rechnungen offen lassen: Was bleibt übrig, wenn das Bekannte abgezogen ist?
Was auf den Tisch kommt
Für den Anfang reichen Unterlagen, die ohnehin im Haus sind: die Kontoauszüge der letzten drei Monate, die Verträge, die regelmäßig abbuchen, und die jährlichen Rechnungen, die gern zu einem festen Termin auftauchen. Ob du die Beträge von Hand auf ein Blatt schreibst, in eine Tabelle am Rechner einträgst oder eine App benutzt, ist zweitrangig. Der Ausgangspunkt ist in allen drei Fällen derselbe: Einnahmen, feste Zahlungen, veränderliche Ausgaben. Der Unterschied liegt nur darin, wie viel Pflege das Werkzeug braucht. Ein Zettel, der jede Woche auf dem Tisch liegt, ist mehr wert als eine Tabelle, die niemand öffnet.
Einnahmen und feste Zahlungen
Verlässlich sind Beträge, die mit hoher Wahrscheinlichkeit wiederkommen: Lohn oder Gehalt, Rente, regelmäßige Zahlungen aus einer Vereinbarung. Wer schwankende Einnahmen hat, rechnet mit dem niedrigsten Betrag der letzten Monate und behandelt alles darüber als Zusatz, nicht als Grundlage.
Leere Monatsübersicht für Einnahmen, feste Zahlungen und Jahreskosten
Eine leere Vorlage mit einem ausdrücklich fiktiven Rechenbeispiel darunter. Die Zahlen sind erfunden und kein deutscher Durchschnitt.
| Monatlich | Betrag | Jährlich | Betrag | Je Monat zurücklegen |
|---|---|---|---|---|
| Feste Einnahmen | Versicherung | |||
| Feste Ausgaben | Rundfunkbeitrag | |||
| Lebensmittel | Wartung und Reparatur | |||
| Mobilität | Jahresabos | |||
| Veränderliche Ausgaben | Sonstige Jahreskosten | |||
| Summe | Summe |
| Position | Betrag |
|---|---|
| Feste Einnahmen | 2.400,00 € |
| Feste Ausgaben | 1.180,00 € |
| Veränderliche Ausgaben im Monat | 640,00 € |
| Bekannte Jahreskosten insgesamt | 1.440,00 € |
| Je Monat für Jahreskosten zurücklegen | 120,00 € |
| Rechnerischer Spielraum im Monat | 460,00 € |
1.440,00 € geteilt durch 12 ergibt 120,00 €. Die Jahreskosten werden nur einmal gezählt: entweder als Rücklage oder als Ausgabe im Fälligkeitsmonat, nicht beides.
Einmalige Geschenke gehören nicht in die festen Einnahmen. Bargeld und Kartenzahlungen werden zusammen erfasst, damit nichts doppelt erscheint.
Die Vorlage bleibt leer und lokal; sie wird nicht an onprom gesendet und nicht gespeichert.
Ein Geschenk, eine Nachzahlung oder ein einmaliger Verkauf sind keine Dauereinnahme. Sie gehören notiert, aber nicht in die Zeile, aus der der Monatsplan entsteht. Wer eine einmalige Zahlung als regelmäßiges Einkommen einplant, plant den nächsten Monat falsch und sucht den Fehler dann bei sich.
Bei den festen Zahlungen zählen Beträge, die ohne Entscheidung jeden Monat abgehen: Miete, Strom, Versicherungen, Abonnements, Fahrkarte. Diese Zeile ist die ruhigste im ganzen Buch, weil sie sich selten ändert. Genau deshalb lohnt sie den ersten Blick. Wer sie kennt, weiß, welcher Teil des Einkommens gar nicht zur Verfügung steht.
Jahreskosten gehören in den Monat, die Fälligkeit in den Kalender
Eine jährliche Rechnung ist kein überraschender Charakterfehler. Sie kommt jedes Jahr, nur nicht jeden Monat. Damit sie den Haushalt nicht umwirft, teilst du den Jahresbetrag durch zwölf und notierst das Ergebnis als monatlichen Rücklagenbetrag. Getrennt davon steht der echte Fälligkeitstermin im Kalender. Zwei Zahlen, zwei Aufgaben: Die eine sorgt dafür, dass das Geld da ist, die andere dafür, dass du es rechtzeitig überweist.
Ein Beispiel mit erfundenen Beträgen: 480,00 € Kfz-Versicherung im Jahr sind 40,00 € im Monat. Eine weitere Jahresabrechnung von 180,00 € sind 15,00 € im Monat. Zusammen 55,00 €. Dieser Betrag verlässt das Konto nicht sofort. Er wird zur Seite gelegt, damit er im Fälligkeitsmonat vorhanden ist.
In einem gemeinsamen Haushalt ist die Frage, wer diese Termine kennt, genauso wichtig wie die Beträge. Fälligkeiten, die nur in einem Kopf liegen, fallen aus, sobald dieser Kopf krank ist oder im Urlaub. Alltagsaufgaben gemeinsam aufteilen hilft hier mehr als ein zweiter Kalender, den niemand liest.
Veränderliche Ausgaben in wenigen Kategorien
Alles, was nicht fest ist, braucht keine zwanzig Kategorien. Fünf reichen: Lebensmittel, Haushalt und Drogerie, Kleidung, Freizeit, Sonstiges. Wer feiner aufteilt, hört nach drei Wochen auf, und eine abgebrochene Liste sagt weniger als eine grobe, die weiterläuft.
Wichtig ist, dass alle Zahlungen in diesen Kategorien landen, nicht allein die mit Karte. Bargeld ist die unsichtbare Hälfte: Wer den Kassenzettel wegwirft und den Betrag nicht notiert, sieht am Monatsende ein Loch, das niemand erklären kann. Umgekehrt gilt: Wer eine Abhebung und später die einzelne Ausgabe notiert, zählt denselben Betrag zweimal. Der Grundsatz lautet deshalb: entweder die Abhebung oder die Ausgaben daraus, nicht beides.
Die größte veränderliche Zeile ist in vielen Haushalten der Einkauf. Wer einen einfachen Essensplan erstellen mag, merkt schnell, welche Ausgabe vom Plan kommt und welche vom Abend. Und wer Kühlschrank und Reste sinnvoll ordnen kann, kauft weniger doppelt.
Ein fiktives Beispiel zum Nachrechnen
Die folgenden Zahlen sind erfunden. Sie sind kein deutscher Durchschnitt und beschreiben keinen typischen Haushalt, sondern nur ein Gerüst, an dem sich die Rechnung zeigt.
| Posten | Betrag im Monat |
|---|---|
| Einnahmen (erfundene Nettosumme) | 2.100,00 € |
| Miete | 780,00 € |
| Strom | 65,00 € |
| Internet und Telefon | 40,00 € |
| Versicherungen (Hausrat, Haftpflicht) | 18,00 € |
| Mobilfunk | 15,00 € |
| Abonnement | 12,00 € |
| Monatsticket für Bus und Bahn | 49,00 € |
| Summe der festen Zahlungen | 979,00 € |
| Jahreskosten, auf Monate verteilt | 55,00 € |
| Lebensmittel | 380,00 € |
| Haushalt und Drogerie | 60,00 € |
| Kleidung | 45,00 € |
| Freizeit | 90,00 € |
| Sonstiges | 60,00 € |
| Rechnerischer Spielraum | 431,00 € |
Zum Nachrechnen: Die festen Zahlungen ergeben 780 + 65 + 40 + 18 + 15 + 12 + 49 = 979. Mit den 55 € aus den Jahreskosten sind 1.034 € gebunden. Von 2.100 € bleiben damit 1.066 €. Die veränderlichen Ausgaben ergeben 380 + 60 + 45 + 90 + 60 = 635. Übrig bleiben 431 €.
Diese 431 € sind kein freies Geld. Es ist der Betrag, der nach den Ausgaben dieses Beispiels übrig bleibt, und er kommt nur zustande, wenn die veränderlichen Zeilen ehrlich gefüllt sind.
Nehmen wir an, im März fällt eine Reparatur von 240,00 € an. Wird sie aus dem Monat bezahlt, bleiben 431,00 € minus 240,00 €, also 191,00 €. Wer vorher 20,00 € im Monat zurückgelegt hat, hat nach zwölf Monaten 240,00 € und bezahlt die Reparatur daraus. Beide Wege sind Rechnungen und keine Charakterfragen. Wichtig ist nur, dass derselbe Betrag nicht zweimal verschwindet: Die 240,00 € sind entweder eine Ausgabe des Monats oder eine Ausgabe der Rücklage, nicht beides.
Vor einer Neuanschaffung lohnt außerdem die Frage, ob es eine Reparatur gibt. Wer einen Knopf von Hand annähen kann, kennt den Unterschied zwischen einem kleinen Handgriff und einem Ersatz. Manche Anschaffung lässt sich leihen: Wer die Bibliothek der Dinge in Ludwigshafen prüfen will, findet dort Geräte, die selten gebraucht werden. Bestand und Öffnungszeiten ändern sich, deshalb lohnt der Blick vor dem Weg.
Der Monat hat mehr als vier Wochen
Wer wissen will, ob das Geld bis zum Monatsende reicht, kann den Spielraum durch vier teilen: 431,00 € durch vier sind rund 108,00 € pro Woche. Das ist eine Überschlagsrechnung und keine exakte Aufteilung, denn ein Monat hat mehr als vier Wochen. Rechnet man mit rund 4,3 Wochen, liegt der Wochenbetrag bei rund 100,00 €. Für ein Gefühl in der ersten Woche reicht die einfache Zahl; für eine verbindliche Wochenplanung ist sie zu hoch. Wer nach der groben Rechnung lebt, wundert sich sonst in der letzten Woche.
Dasselbe gilt für den Freizeitrahmen. Wer einen Tagesausflug mit der Bahn planen möchte, kann Fahrt und Verpflegung vorher überschlagen, statt die Kosten unterwegs zu entdecken. Der Ausflug ist dann kein Verzicht, sondern eine geplante Ausgabe.
Der Blick zurück ohne Urteil
Am Monatsende werden die Zeilen addiert und mit dem Plan verglichen. Mehr ist es nicht. Ein Betrag, der über dem Plan liegt, ist eine Information über den Monat und keine Note für die Person, die ihn geführt hat. Wer im März mehr für Heizung ausgegeben hat, hatte einen kalten März.
Prozentregeln aus Büchern, nach denen ein bestimmter Anteil des Einkommens für Miete oder Freizeit übrig bleiben soll, passen nicht auf jedes Einkommen und jedes Wohnumfeld. Als Vergleich sind sie interessant, als Vorschrift untauglich.
Wenn am Monatsende rechnerisch nichts übrig bleibt, liegt das selten an einer einzelnen Ausgabe. Ein Haushaltsbuch schafft dann Übersicht, aber nicht automatisch mehr Geld; die Verbraucherzentrale schreibt das ausdrücklich. Wer mit den Zahlen nicht weiterkommt, ist bei einer anerkannten Schuldnerberatung richtig. Welche Stelle in deiner Stadt zuständig ist und wie sie erreichbar ist, steht auf der offiziellen Seite der Kommune oder bei der örtlichen Verbraucherzentrale. Diese Angaben ändern sich, deshalb gehören sie vor einem Anruf auf der aktuellen Seite nachgesehen und nicht aus einer alten Liste übernommen.
Der Nutzen des Buches liegt am Ende nicht in der Zahl auf der letzten Zeile, sondern darin, dass diese Zahl niemanden mehr überrascht.